Logowanie
Zarejestruj się

Kurs księgowania dochodów i wydatków budżetowych z podatkiem VAT według zasad obowiązujących od 1 stycznia 2027 roku
Prelegenci
Tomasz Wojtania
Program szkolenia
Dla kogo jest ten kurs
- Jednostki samorządu terytorialnego: gminy, miasta, powiaty i województwa oraz ich urzędy.
- Samorządowe jednostki i zakłady budżetowe objęte centralizacją rozliczeń VAT, w tym jednostki prowadzące wydzielone rachunki dochodów oświaty (WRD) i jednostki realizujące zadania zlecone z podatkiem VAT.
- CUW, czyli centra usług wspólnych obsługujące jednostki samorządowe.
- Szczególnie dla skarbników, głównych księgowych i pracowników księgowości budżetowej, którzy przygotowują plany finansowe i sprawozdania na 2027 rok.
Czego się dowiesz
- Jak stosować ustawę z 27 lutego 2026 r. o zmianie ustawy o finansach publicznych (Dz.U. poz. 426), która po raz pierwszy obejmuje budżety JST, plany finansowe urzędów i jednostek, plany WRD oświaty oraz plany zadań zleconych na 2027 rok.
- Dlaczego od 14 kwietnia 2026 r. VAT jest jednocześnie dochodem budżetu państwa i ustawowym wydatkiem bieżącym. Dowiesz się też, jak zgodnie z art. 249 ust. 3 ustawy o finansach publicznych ująć go w planie finansowym urzędu.
- Jak stosować nowy paragraf 101 „Podatek od towarów i usług (VAT)” z nowej klasyfikacji budżetowej (rozporządzenie z 20 kwietnia 2026 r., Dz.U. poz. 582).
- Jak księgować dochody z VAT należnym i wydatki z VAT naliczonym do odliczenia, z uwzględnieniem KSeF. Omawiamy też nadwyżkę VAT należnego nad naliczonym i odwrotnie.
- Jak wykazać VAT w planie finansowym, w księgowości budżetowej i w sprawozdaniach „RB”.
Jakie problemy rozwiążesz
- Dotychczasowa praktyka przestaje być dopuszczalna. Nowe przepisy wykluczają rozliczanie VAT przez zmniejszenie paragrafu dochodów oraz używanie paragrafu 453 do VAT naliczonego do odliczenia. Pokazujemy, jak przejść na nowe zasady przed 1 stycznia 2027 roku.
- Rozbieżne zalecenia. Przez lata NIK uważała, że dochody należy planować i wykazywać brutto, a zalecenia poszczególnych RIO bywały odmienne. Wyjaśniamy, co w tej sprawie rozstrzyga nowa ustawa i jak wdrożyć wnioski NIK z kontroli „Centralizacja podatku VAT w jednostkach samorządu terytorialnego” (nr ewid. 17/2020/P/19/109/LWR).
- Plan finansowy na 2027 rok. Pokazujemy, jak ująć VAT w planie finansowym urzędu, w planach jednostek, w WRD oświaty i w zadaniach zleconych.
- Wiarygodne sprawozdania. Omawiamy, jak wykazywać VAT w sprawozdaniach „RB”, aby dane były porównywalne i zgodne z nowymi przepisami.
Program:
- Reforma systemu budżetowego (RSB) i nowy ustawowy podział wydatków budżetowych na wydatki bieżące i wydatki majątkowe - nowy art. 124 i skorelowany z nim art. 236 w ustawie o finansach publicznych (UoFP).
- Danina publiczna jako ustawowy dochód budżetowy (art.5u2 UoFP) – VAT jako dochód budżetu państwa.
- Danina publiczna jako ustawowy wydatek bieżący podatnika VAT (art. 236u3a i odpowiednio art. 124u5 UoFP) – VAT jako ustawowy (statutowy) wydatek bieżący jednostki samorządu terytorialnego.
- KSeF a NIP - nieprawidłowości dot. nazwy nabywcy/sprzedawcy występujące w miastach na prawach powiatu, np.: nieprawidłowa nazwa: Gmina Wrocław, Gmina Gdańsk, prawidłowa nazwa: Wrocław-miasto na prawach powiatu, Gdańsk-miasto na prawach powiatu oraz problemy z KSeF w jednostkach samorządu terytorialnego i błędy Ministerstwa Finansów w „Podręcznik KSeF 2.0 cz.IV KSEF w JST i GV” a zapomniane przez MF i RIO zalecenia ministra Stec.
- Problem żłobków, przedszkoli, szkół, internatów, burs i innych jednostek, które wskutek błędnych interpretacji do dziś nie wdrożyły art. 60-67 ustawy o finansach publicznych i błędnie generują faktury VAT w KSeF lub poza KSeF lub dokumentują sprzedaż na kasach fiskalnych.
- Nadrzędne zasady rachunkowości budżetowej gmin, miast, powiatów i województw oraz zasady wyceny aktywów i pasywów prezentowanych w sprawozdaniach typu „RB” i w sprawozdawczości finansowej – rozwiązania ogólne i rozwiązania szczególne dla JST, o których zapomniała KRRIO i o których zapomniały niektóre wydawnictwa publikujące np. komentarze do planów kont lub do centralizacji rozliczeń w VAT.
- Model „krakowski”, model „poznański”, model „kielecki” a wartość nominalna, cena nabycia, kwota netto, kwota wymaganej/wymagającej zapłaty i pomniejszanie RB-tek o nadwyżkę VAT należny nad naliczony - analiza instrukcji do poszczególnych sprawozdań typu „RB” oraz pełnych wzajemnych sprzeczności wyjaśnień MF, RIO, KRRIO i NIK, a także publikacji książkowych.
- Problem szczególny: płatności a obowiązek podawania numeru KSeF na płatności i zgodność dochodów i wydatków budżetowych wykazywanych w sprawozdaniu typu „RB” z wyciągiem bankowym.
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 20 kwietnia 2026 roku w sprawie szczegółowej klasyfikacji dochodów, wydatków, przychodów i rozchodów oraz środków pochodzących ze źródeł zagranicznych - nowa klasyfikacja budżetowa podatku VAT oraz nowa zasada dwustronności podziałek klasyfikacji budżetowej i jej zastosowanie do podatku VAT.
- Klucz przejścia dochody (paragraf 014) i klucz przejścia wydatki (paragraf 453) za starej na nową klasyfikację budżetową (paragraf 101) wg. wyjaśnień MF i wg. praktyki - dochody i wydatki budżetowe z podatkiem VAT a paragraf 453 podatek VAT i jego odmienne zastosowanie w państwowych i samorządowych jednostkach budżetowych w zakresie używania paragrafu 453 do podatku VAT naliczonego do odliczenia i wpłat podatku VAT na zmniejszenie właściwego paragrafu dochodów.
- Przygotowanie do wdrożenia nowego paragrafu 101 Podatek od towarów i usług (VAT) – dostosowanie polityki rachunkowości do zasad wyceny aktywów i pasywów obowiązujących w jednostkach budżetowych oraz zasad prezentacji danych w sprawozdawczości budżetowej typu „RB” w roku 2027.
- Jak to robią w budżecie państwa (o tym trzeba wiedzieć) - wzory i schematy prawidłowych księgowań oraz przepływów finansowych podatku VAT i MPP dla państwowych jednostek budżetowych, w tym z uwzględnieniem wydzielonych rachunków dochodów, o których mowa w art. 11a ustawy o finansach publicznych: (załącznik 3) / organ podatkowy (zarządzenie MF i konto 235 dla IAS) / organ budżetowy (załacznik1) oraz specyficzne zastosowanie paragrafu 453 VAT do faktur zakupowych i VAT naliczony podlegający odliczeniu wynikające z pisma MF: BP1-4071/93c/2007/1189 z 9.08.2007 – szczególna rola rozporządzenia Ministra Finansów z 15 stycznia 2014 roku w sprawie szczegółowego sposobu wykonywania budżetu państwa oraz rozporządzenia Ministra Finansów z dnia 20 grudnia 2010 roku w sprawie rodzajów i trybu dokonywania operacji na rachunkach bankowych prowadzonych dla obsługi budżetu państwa w zakresie krajowych środków finansowych oraz zakresu i terminów udostępniania informacji o stanach środków na tych rachunkach.
- Wzory i schematy prawidłowych księgowań oraz przepływów finansowych podatku VAT i MPP dla urzędu i samorządowych jednostek budżetowych, samorządowych zakładów budżetowych, w tym z uwzględnieniem wydzielonych rachunków dochodów, o których mowa w art. 223 ustawy o finansach publicznych: (załącznik 3) / urząd (załącznik 3 paragraf 9) / organ budżetowy (załącznik 2) oraz prawidłowe zastosowanie paragrafu 453 VAT w świetle art. 249 ustęp 3 ustawy o finansach publicznych i art. 4-5 ustawy Ordynacja podatkowa w zakresie zadań własnych i zleconych z uwzględnieniem mechanizmu podzielonej płatności.
- Zadania, przykłady, wyjaśnienia – VAT należny, VAT naliczony, zaokrąglenia, korekty VAT, deklaracje oraz ich prawidłowe księgowanie w księgach SJB, SJB z WRD, SJB z zadaniami zleconymi, SZB oraz w księgach urzędu i organu.
- Obroty i salda poszczególnych kont jako dane księgowe, a zasady sporządzania sprawozdań z podatkiem VAT w zakresie budżetów jednostek samorządu terytorialnego: RB-27S, RB-27ZZ, RB-28S, RB-34S, RB-30S.
- Specyfika sprawozdań w zakresie operacji finansowych - zasady wyceny aktywów i pasywów z podatkiem VAT dla sprawozdań: RB-Z i RB-N.
- Porządkowanie i uzgadnianie księgowań 2027 - jak osiągnąć porównywalność danych budżetowych.
- Odpowiedzi na pytania - konsultacje.
Dlaczego warto wybrać Instytut Studiów Podatkowych
- VAT to specjalność Instytutu. Jego założyciel, prof. dr hab. Witold Modzelewski, jako wiceminister finansów w latach 1992–1996 odpowiadał za wprowadzenie tego podatku w Polsce.
- Od 1996 roku przeprowadziliśmy ponad 10 tysięcy szkoleń jednodniowych, z których skorzystało ponad 400 tys. uczestników.
- Na co dzień współpracujemy z jednostkami samorządu terytorialnego, m.in. prowadząc audyt MDR w podmiotach samorządowych.
Miejsce szkolenia
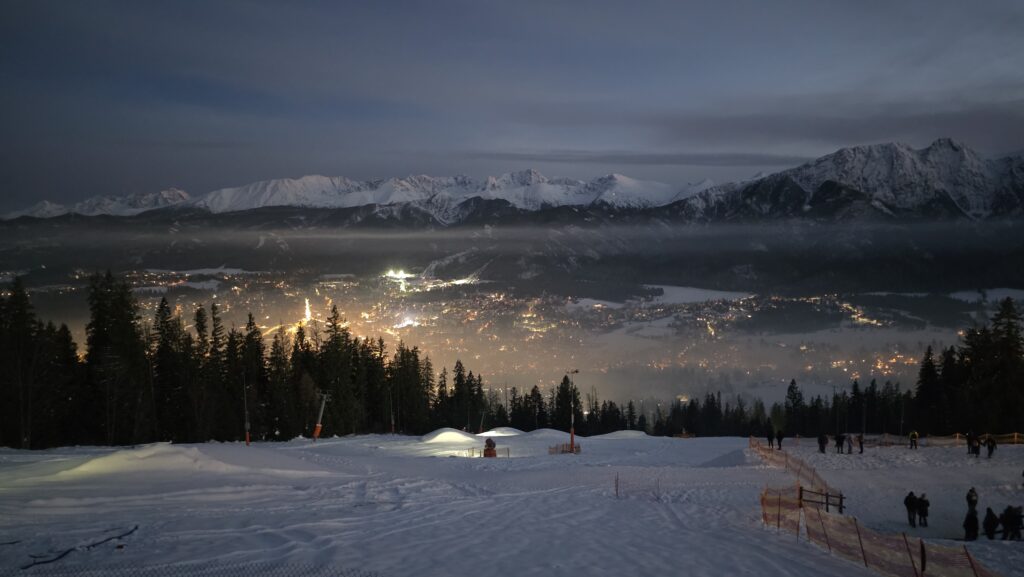
Zakopane, luksusowy Hotel Belvedere, położony w Zakopanem przy wylocie jednej z najpiękniejszych tatrzańskich dolin - Doliny Białego. Do dyspozycji gości: kawiarnia, podziemne garaże i parking, centrum rekreacyjne: basen, hydromasaż, solarium, siłownia, masaże, sauna fińska, sauna turecka.
Galeria




Termin
6-8 grudnia 2026 r. Uczestnikom zapewniamy zakwaterowanie od godz. 14.00 dnia 6 grudnia 2026 r. do godz. 13.00 dnia 8 grudnia 2026 r. oraz wyżywienie od kolacji w dniu przyjazdu do obiadu w dniu wyjazdu. Wykłady rozpoczynają się 7 grudnia 2026 r. o godz. 9.30.
Cena
Cena za uczestnictwo wraz z materiałami wynosi 990 zł. Należność za zakwaterowanie z wyżywieniem w hotelu wynosi 1 290 zł. Dopłata do pokoju jednoosobowego za cały pobyt wynosi 480 zł. Istnieje możliwość zabrania osoby towarzyszącej w kwocie 1290 zł z pełnym wyżywieniem lub tylko noclegi ze śniadaniami w kwocie 480 zł. Rabaty i zniżki nie łączą się z innymi rabatami, zniżkami i promocjami. Po szczegółowe informacje zadzwoń do osoby bezpośrednio odpowiedzialnej za to szkolenie: 500 196 451
Opinie uczestników
„Uważam, że Pan Profesor jest wyjątkową osobą i nic bym nie chciała zmieniać – bo jest doskonale!”Ilona
„Najlepsza kadra szkoleniowa”Dariusz
„Jak zwykle szkolenie na bardzo wysokim poziomie merytorycznym”Bożena
„Oprócz dawki wiedzy warto podkreślić wybór hotelu, w którym odbywa się szkolenie. Dobra lokalizacja, smaczna kawa”Iwona
„Znakomite szkolenie. Pan Profesor to zawsze najlepszy wybór na szkolenie z podatków”Jerzy


Masz pytania?
Skontaktuj się z nami