Logowanie
Zarejestruj się
Koszyk

Szkolenie
Szkolenia stacjonarne
VAT – 1 stycznia 2027 r.: zmiany zasad fakturowania, ewidencjonowania i rozliczania podatku
Prelegenci
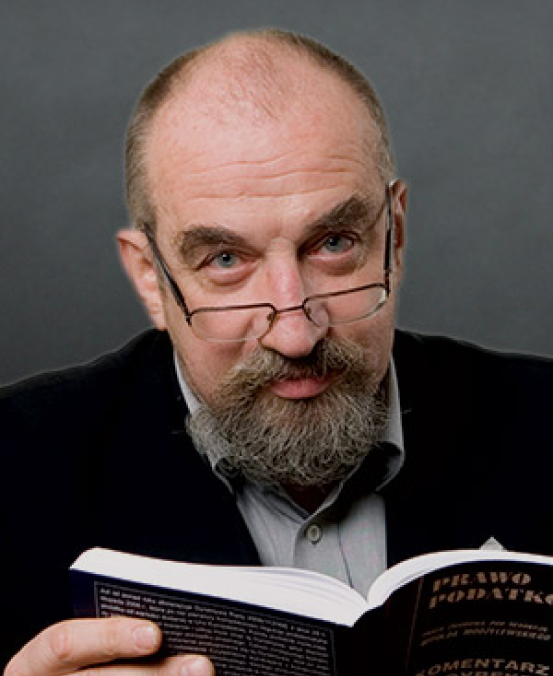
Prof. dr hab.
Witold Modzelewski - doradca podatkowy 00001
Najwybitniejszy dydaktyk podatkowy, nauczyciel największej w Polsce grupy specjalistów podatkowych. Profesor nauk prawnych zatrudniony od 49 lat na Uniwersytecie Warszawskim (od 30 lat profesor tej uczelni) prezes Instytutu Studiów Podatkowych (od 30 lat), Szef Podyplomowego Studium Podatków i Prawa Podatkowego (od 24 lat) oraz kierownik magisterskich studiów „Prawo Finansowe i Skarbowość”. Kierownik Katedry Prawa Finansowego Wydziału Prawa i Administracji Uniwersytety Warszawskiego. Najbardziej znany w kraju wykładowca problematyki podatkowej. Jako doradca podatkowy (00001) i radca prawny reprezentuje podatników w postępowaniach przed sądami administracyjnymi. Autor ponad 1200 publikacji na tematy podatkowe i prawnopodatkowe. Szef Kapituły Medalu VIRTUS EST PERFEKTA RATIO im. F. Druckiego Lubeckiego oraz członek kapituły medalu USQUE AD FINEM im. Mjr. H. Dobrzańskiego - Hubala, Członek Narodowej Rady Rozwoju przy Prezydencie RP (2010 oraz 2015-2019). Kierował pracami nad projektami nowej ustawy o podatku od towarów i usług oraz ustawy o jednolitym podatku dochodowym (2011 rok). Co najważniejsze: autor prognoz, które się z reguły sprawdzają. Specjalizujący się w obszarze trudnych sporów podatkowych. Brał czynny udział w odwołaniu absurdu podatkowego jakim był pomysł wprowadzenia KSeF. W każdy poniedziałek od ponad 15 lat publikowany jest „Komentarz nieuczesany” jego autorstwa – www.isp-modzelewski.pl – Serwis Doradztwa Podatkowego.
Wybierz termin
11 terminów do wyboru
13
lis
Olsztyn
09:30 – 14:30
Warmiński Hotel & Conference, ul. Kołobrzeska 1
459 zł
17
lis
Słupsk
9:00 – 13:30
Hotel Pod Kluką, ul. Kaszubska 22
469 zł
23
lis
Opole
10:00 – 14:30
Hotel Opole Centrum ul. Waryńskiego 17
469 zł
26
lis
Katowice
09:30 – 14:30
Mercure Katowice Centrum, ul. Młyńska 6
459 zł
27
lis
Wrocław
10:00 – 14:30
Hotel Scandic ul. J. Piłsudskiego 53/57
499 zł
01
gru
Rzeszów
09:30 – 14:30
Hotel Prezydencki **** , ul. Podwisłocze 48
499 zł
08
gru
Warszawa
09:30 – 14:30
Pałac Konstancji, ul. Kaleńska 8
499 zł
08
gru
Online — szkolenie zdalne
09:30 – 14:30
na żywo
499 zł
11
gru
Kalisz
10:00 – 14:30
hotel Calisia ul. Nowy Świat 1-3
469 zł
16
gru
Płock
Hotel Starzyński ul. Piekarska 1
469 zł
18
gru
Gdańsk
09:30 – 14:30
Scandic Gdańsk, ul. Podwale Grodzkie 9
499 zł
Program szkolenia
Z dniem 1 stycznia 2027 r. wejdą w życie aż trzy odrębne nowelizacje ustawy o podatku od towarów i usług. Czwarta nowelizacja już weszła w życie w listopadzie 2026 r. Obok tego przygotowano serię nowelizacji rozporządzeń wykonawczych, w tym dotyczących KSeF. Zmiany te między innymi rewolucjonizują (na korzyść) zastosowanie stawki 0%, gruntownie zmieniają fakturowanie VAT RR oraz zachowują faktyczną dobrowolność KSeF.
Szkolenie adresowane jest do księgowych, doradców podatkowych, biur rachunkowych i wszystkich osób zajmujących się zawodowo dokumentowaniem, fakturowaniem, ewidencjonowaniem rozliczaniem tego podatku.
Oto szczegółowy program szkolenia:
- Przedłużono na cały 2027 r. prawną niekaralność braku wystawienia faktury ustrukturyzowanej - art. 106 ni ustawy o VAT.
- Wprowadza się nakaz podawania numeru KSeF faktury na dowodzie zapłaty bezgotówkowej z tytułu zakupu potwierdzonego fakturą ustrukturyzowaną - art. 108 g ustawy o VAT.
- Brak sankcji podatkowych za naruszenie obowiązku, o którym mowa w pkt. 2.
- Rewolucyjne rozszerzenie listy dokumentów do zastosowania stawki 0% w eksporcie.
- Nowy zakaz odliczenia z faktur dokumentujących czynności będące nadużyciem prawa – art. 88 ust. 3a ustawy o VAT.
- Rewolucja w fakturach VAT RR: faktury te będą wystawiane na wielu podatników funkcjonalnych w jednym gospodarstwie rolnym.
- Faktury handlowe wystawione obok faktur VAT w postaci ustrukturyzowanej.
- Zmiany w zasadach opodatkowania VAT systemu kaucyjnego.
- Zmiany w zasadach dokumentowania oraz rozliczenia podatku VAT w imporcie towarów: odpowiedzialność za zaległości podatkowe w VAT dostawców lub usługodawców – nowa wersja załącznika nr 15 i 16 – radykalne zmiany w art. 105a w ustawie o VAT.
- Dostosowanie zasad opodatkowania importu do zmian w przepisach celnych.
- Małżonkowie jako grupowy podatnik z tytuły dostawy niektórych towarów.
- Wprowadzenie SKŁADÓW VAT umożliwiających wprowadzenie stawki 0% w obrocie krajowym.
- Kradzież, zniszczenie towaru oraz wyprowadzenie ze SKŁADU VAT jako nowe czynności podlegające opodatkowaniu.
- Korekta podatku naliczonego i podstawy opodatkowania - zmiana w art. 89 a ustawy o VAT („ulga za złe długi”).
- Zmiana poglądów na temat odliczania podatku naliczonego w przypadku otrzymania faktury:
- poprzez KSeF (art. 106 na ust. 3 ustawy o VAT),
- poprzez KSeF w postaci papierowej lub elektronicznej,
- anulowanie faktury ustrukturyzowanej w przypadku wystawienia wpływem błędu (brak trybu).
- „Otrzymanie” a „doręczenie” faktury VAT w postaci ustrukturyzowanej – skutki podatkowe i cywilnoprawne.
- Nowe zasady korygowania deklaracji JPK_V7M, JPK_V7K powodujących powstawania nadpłaty.
- Przywrócenie obowiązku sporządzania pisemnego uzasadnienia przyczyn korekty deklaracji w przypadku powstania nadpłaty.
- Rozszerzenie urzędowej korekty deklaracji na kwoty nadwyżki podatku należnego nad naliczonym.
Opinie uczestników
„Uważam, że Pan Profesor jest wyjątkową osobą i nic bym nie chciała zmieniać – bo jest doskonale!”Ilona
„Najlepsza kadra szkoleniowa”Dariusz
„Jak zwykle szkolenie na bardzo wysokim poziomie merytorycznym”Bożena
„Oprócz dawki wiedzy warto podkreślić wybór hotelu, w którym odbywa się szkolenie. Dobra lokalizacja, smaczna kawa”Iwona
„Znakomite szkolenie. Pan Profesor to zawsze najlepszy wybór na szkolenie z podatków”Jerzy

Natalia BuskSpecjalistka ds. szkoleń
Masz pytania?
Skontaktuj się ze mną
Natalia BuskSpecjalistka ds. szkoleń
ISP w liczbach
od 1996 r.
30 lat doświadczenia
500 tysięcy uczestników
10 tysięcy szkoleń
100 doświadczonych wykładowców
52 edycje kursu dla doradców podatkowych
2000 zamkniętych szkoleń